A Agência Nacional de Regulação e Sustentabilidade do Futebol (ANRESF) divulgou o Painel de Solvência dos clubes das Séries A e B do Campeonato Brasileiro. O levantamento apresenta a situação das equipes em relação a pagamentos de salários, transferências e impostos, além do tamanho e do perfil das dívidas.
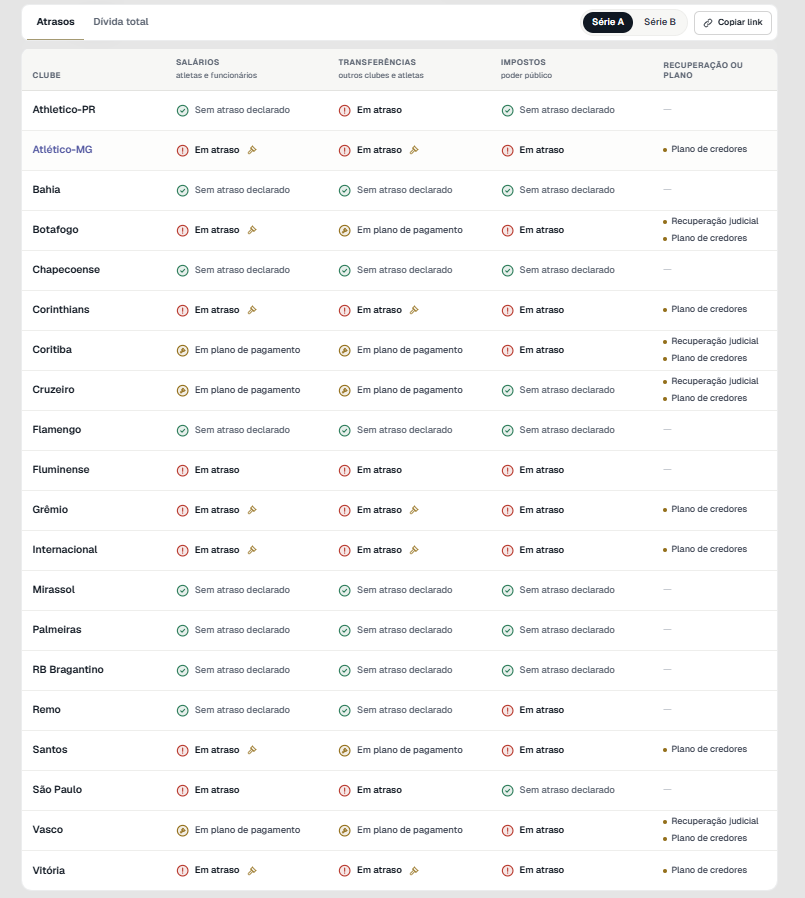
O Cruzeiro está entre os sete clubes da Série A que não apresentam a indicação de atraso em nenhuma das três categorias analisadas pela ANRESF. Além da Raposa, estão nessa situação Bahia, Chapecoense, Flamengo, Mirassol, Palmeiras e Red Bull Bragantino.
O caso do Cruzeiro, porém, é diferente dos outros seis. Enquanto eles aparecem como ‘Sem atraso declarado’ nas três categorias, o clube celeste está ‘Em plano de pagamento’ nas obrigações com salários de atletas e funcionários e nas transferências de jogadores. Em relação aos impostos, não há valores vencidos e não pagos informados no painel.
Isso ocorre porque as dívidas vencidas da Raposa com salários e transferências estão incluídas na Recuperação Judicial (RJ), cujos pagamentos previstos vêm sendo cumpridos pela SAF celeste.
O Cruzeiro está na RJ desde 2023, quando a Justiça aceitou o pedido realizado no ano anterior. O mecanismo permite a renegociação coletiva das dívidas, sob supervisão da Justiça, de um administrador judicial e do Ministério Público.
As informações sobre atrasos apresentadas no painel têm como data de referência 30 de junho de 2026.
Cruzeiro tem dívida de R$ 1,28 bilhão
Não aparecer com a indicação de atraso, no entanto, não significa que o Cruzeiro não tenha dívidas. Além da situação dos pagamentos, o painel da ANRESF apresenta o tamanho do passivo de cada clube.
Neste caso, os números têm como referência os balanços de 31 de dezembro de 2025 e incluem tanto compromissos que já venceram quanto aqueles que ainda vão vencer.
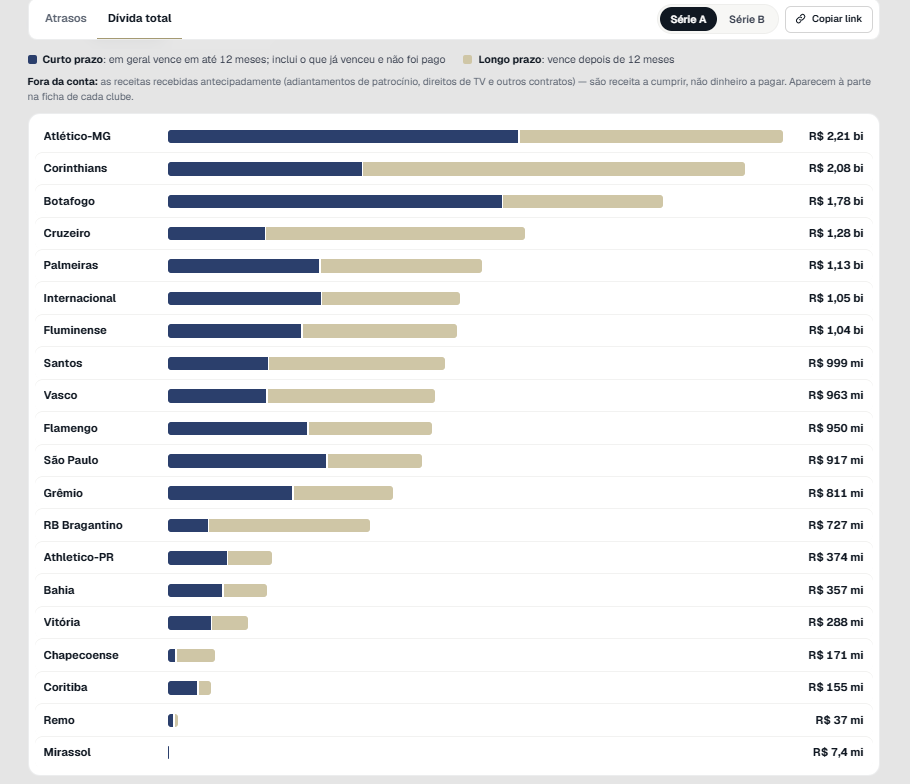
O Cruzeiro aparece com dívida total de aproximadamente R$ 1,28 bilhão. Desse montante, cerca de R$ 350 milhões correspondem a obrigações de curto prazo (vencimento em até 12 meses), enquanto aproximadamente R$ 935 milhões são referentes ao longo prazo (vencimento superior a esse período).
Entre os 20 clubes da Série A, a Raposa tem a quarta maior dívida total, atrás de Atlético-MG (R$ 2,21 bilhões), Corinthians (R$ 2,08 bilhões) e Botafogo (R$ 1,78 bilhão).
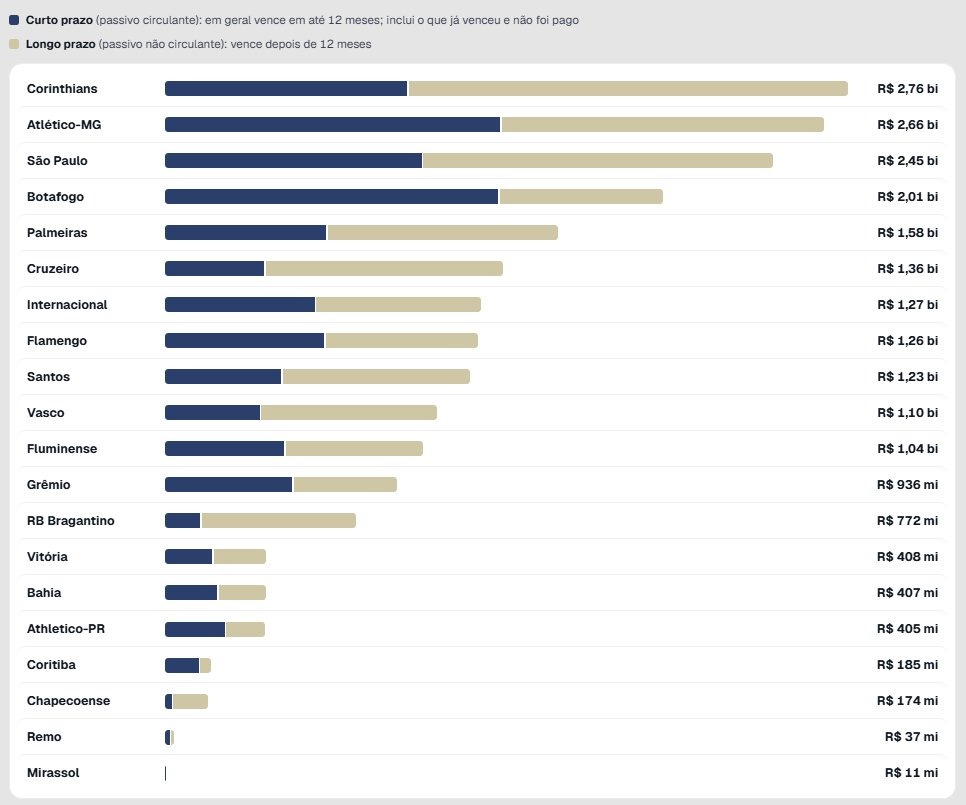
Quando o recorte considera somente as obrigações de curto prazo, o cenário muda. O Cruzeiro tem a 12ª maior dívida entre os 20 clubes da Série A, com R$ 350 milhões. O Atlético-MG também lidera esse ranking, com R$ 1,26 bilhão em compromissos a vencer nesse período.
Entenda o Painel de Solvência da ANRESF
Criada pela Confederação Brasileira de Futebol (CBF), a ANRESF é um órgão independente responsável pela fiscalização das regras do Sistema de Sustentabilidade Financeira (SSF), o Fair Play Financeiro do futebol brasileiro, que começou a funcionar em 2026.
O Painel de Solvência apresenta duas análises diferentes. A primeira mostra a situação dos clubes em relação a obrigações vencidas e não pagas. A segunda apresenta a dívida total, que inclui também compromissos cujo prazo de pagamento ainda não chegou.
Por isso, ter dívida e estar em atraso não significam a mesma coisa. O próprio Cruzeiro exemplifica essa diferença: apesar de ter um passivo de aproximadamente R$ 1,28 bilhão, o clube não apresenta a indicação “Em atraso” em nenhuma das três categorias analisadas pela ANRESF.
O que são analisados nos atrasos?
Na primeira parte do painel, a ANRESF considera três grupos de credores:
- Salários: obrigações com atletas e demais funcionários, como salários, direitos de imagem, bônus e outros benefícios.
- Transferências: valores devidos a outros clubes por negociações de jogadores, indenizações por formação e contribuições de solidariedade.
- Impostos: compromissos com o poder público, como Imposto de Renda, FGTS e contribuições previdenciárias.
Os dados consideram as parcelas vencidas até 30 de junho de 2026. As declarações foram entregues pelos clubes à ANRESF até 31 de julho e são assinadas conjuntamente pelo presidente e pelo diretor financeiro de cada equipe.
A próxima data de corte do requisito de solvência será 31 de outubro de 2026, com entrega das novas declarações até 30 de novembro.